物流費予算は「率」ではなく「構造」で置く
物流費の予算を策定する際、「売上高の○%」「前年実績+○%」といった一律の比率で設定していないでしょうか。
こうした方法はシンプルで分かりやすい一方、物流費がなぜ増減するのかという実態を十分に反映できない場合があります。
物流費は、売上だけに連動して変化するものではありません。物量や配送条件、契約単価、人件費、燃料費、拠点の運営条件など、複数の要素によって構成されています。
物流費の基本的な考え方や、物流費率と物流原価の違いについては、「物流費とは?物流費率と物流原価の違い|正しいコスト管理の考え方」で詳しく解説しています。
そのため、精度の高い物流予算をつくるには、単純な「率」ではなく、物流費が発生する構造そのものを捉えることが重要です。
物流費を構成要素に分解して考える
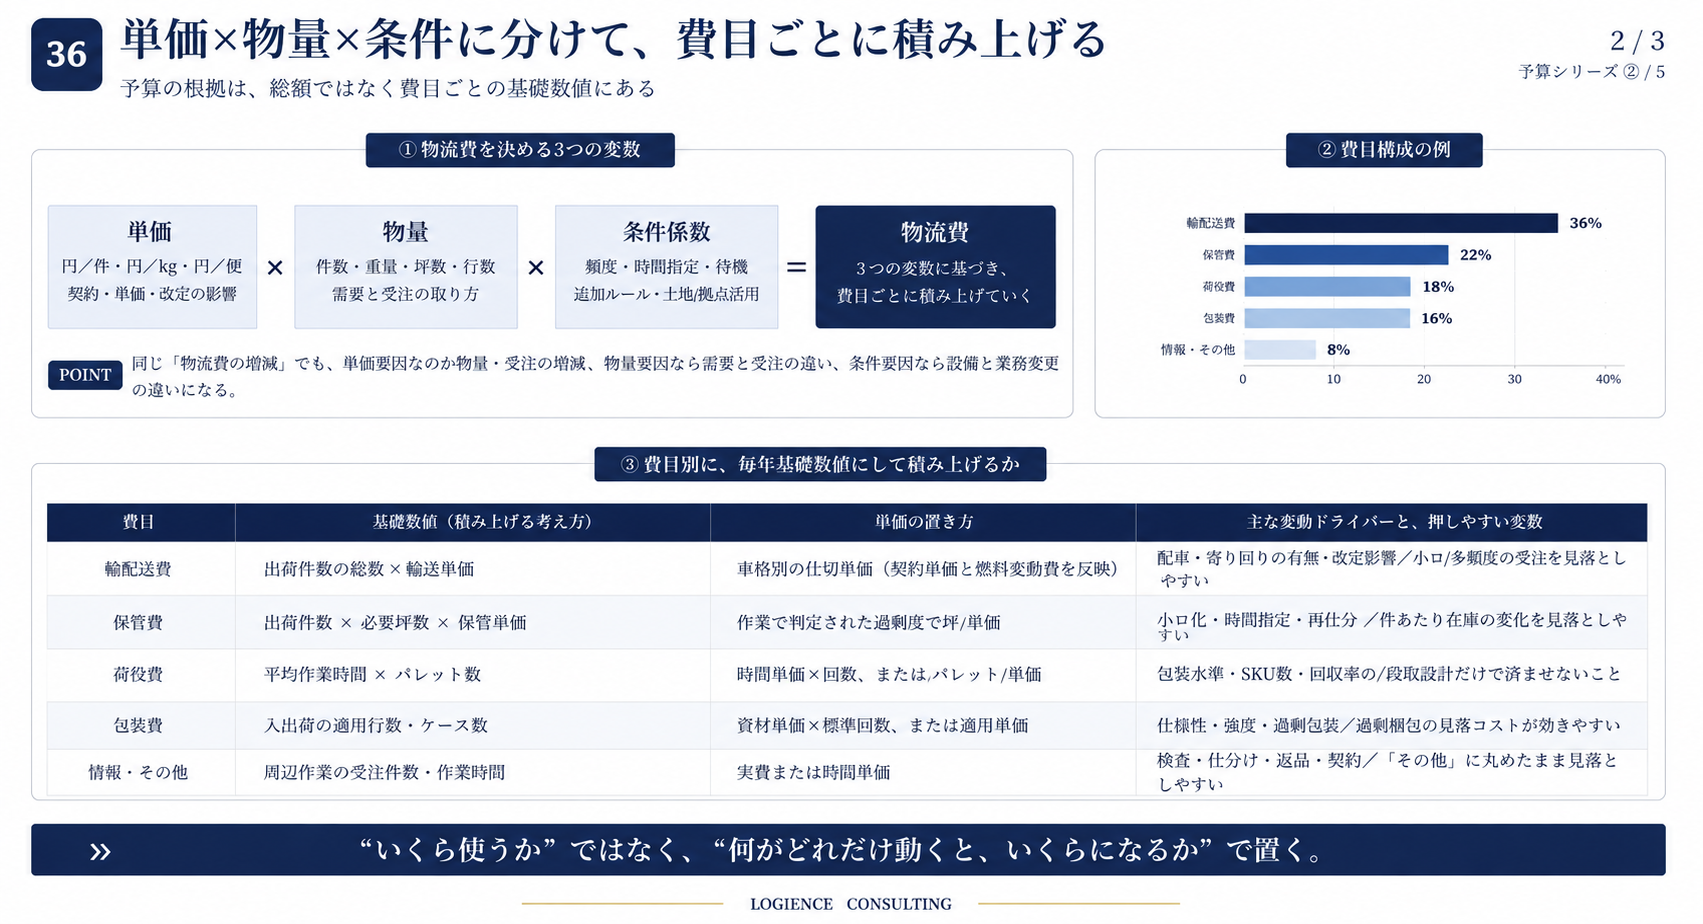
物流費を予算化する際は、まず費用を大きな項目に分け、それぞれが「何によって変動するのか」を整理します。
たとえば輸送費であれば、出荷件数や重量、配送距離、車格、積載率、契約運賃などが影響します。保管費であれば、在庫量や使用坪数、保管単価などが主な変動要因になります。
荷役費についても、入出荷量や作業時間、人員数、作業単価などによって変化します。
このように、費用ごとに「数量 × 単価 × 条件」の関係を整理することで、物流費が増減する理由を説明できる予算へと変わっていきます。
「前年実績×増減率」だけでは変化を捉えきれない
前年実績を基準に一定の増減率を掛ける方法では、物流現場で起きている構造的な変化を見落とす可能性があります。
たとえば、出荷量が前年と同じでも、小口配送が増えれば配送件数は増加します。また、配送頻度や納品時間の変更、積載率の低下などによって、物量以上に輸送費が増えるケースもあります。
さらに、運賃改定や人件費・燃料費の上昇など、単価そのものが変化することも考慮しなければなりません。
重要なのは、前年から「何%増えるか」ではなく、「何が、どれだけ変化するから、物流費がいくら変わるのか」まで説明できる状態にすることです。
予算と実績の差異分析にもつながる
物流費を構造的に予算化するメリットは、予算策定時だけではありません。
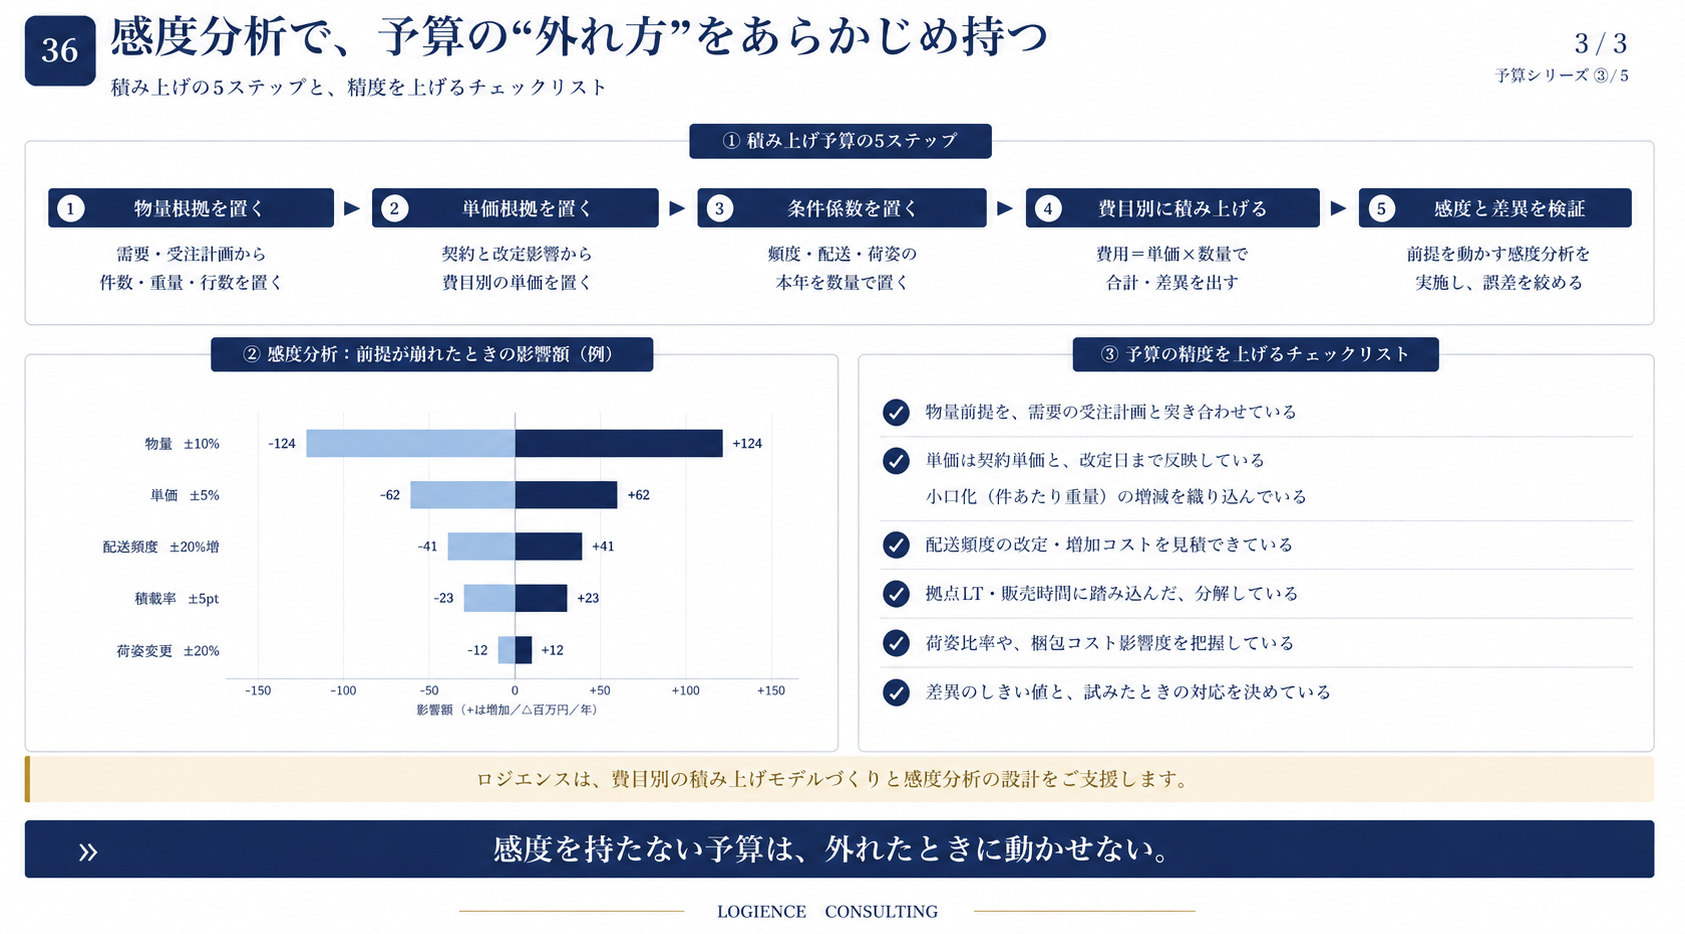
実績が予算を上回った場合にも、
物量が想定以上に増えたのか
単価が上昇したのか
配送条件や運用方法が変化したのか
といった形で差異の原因を特定しやすくなります。
原因が明確になれば、「コストが増えた」という結果を見るだけではなく、配送頻度の見直しや積載率の改善、契約条件の再交渉など、具体的な改善施策につなげることができます。
物流予算を「管理できる数字」に変える
物流予算の目的は、単に来期の物流費を予測することではありません。
予算と実績を比較し、差異が発生した原因を把握し、その結果を次の改善につなげることが重要です。
そのためには、物流費を一つの金額として捉えるのではなく、物量・単価・条件などのドライバーに分解し、それぞれの変化を予算に反映する仕組みが必要です。
物流費予算を「前年実績から作る数字」から「変化を説明し、改善につなげられる数字」へ変えることが、物流コストを継続的にコントロールする第一歩となります。
まとめ
物流費予算は、単純な「率」で置くのではなく、「構造」で置く。
何が物流費を動かしているのかを分解して予算化することで、予算精度が高まるだけでなく、実績との差異分析や改善施策の立案まで、一貫した物流コスト管理につなげることができます。
関連記事
- 32.中堅荷主の物流中長期計画│3年後の理想像を「実行できる計画」に変える方法
- 33.物流KPIは「見る」だけでは変わらない|意思決定と行動につなげるKPI設計
- 35.下期物流予算は「積み上げ」で終わらせない|変動要因から物流費を再設計する
物流改善をご検討の方へ
物流コストや配送網の見直し、4PL導入、物流DXなどでお悩みの方は、ロジエンスコンサルティングへご相談下さい。現状分析から改善施策の立案・実行まで一貫してご支援します。