2027年度予算に織り込むべき4つの外部変化
法制度・運賃・労務・燃料。前提を置かなければ、予算は必ず外れる
2027年度の物流予算を策定するうえで重要なのは、前年実績をベースに数字を積み上げることだけではありません。
物流を取り巻く環境は大きく変化しており、自社の努力だけではコントロールできない外部要因が、物流コストに与える影響も大きくなっています。
特に2027年度予算では、
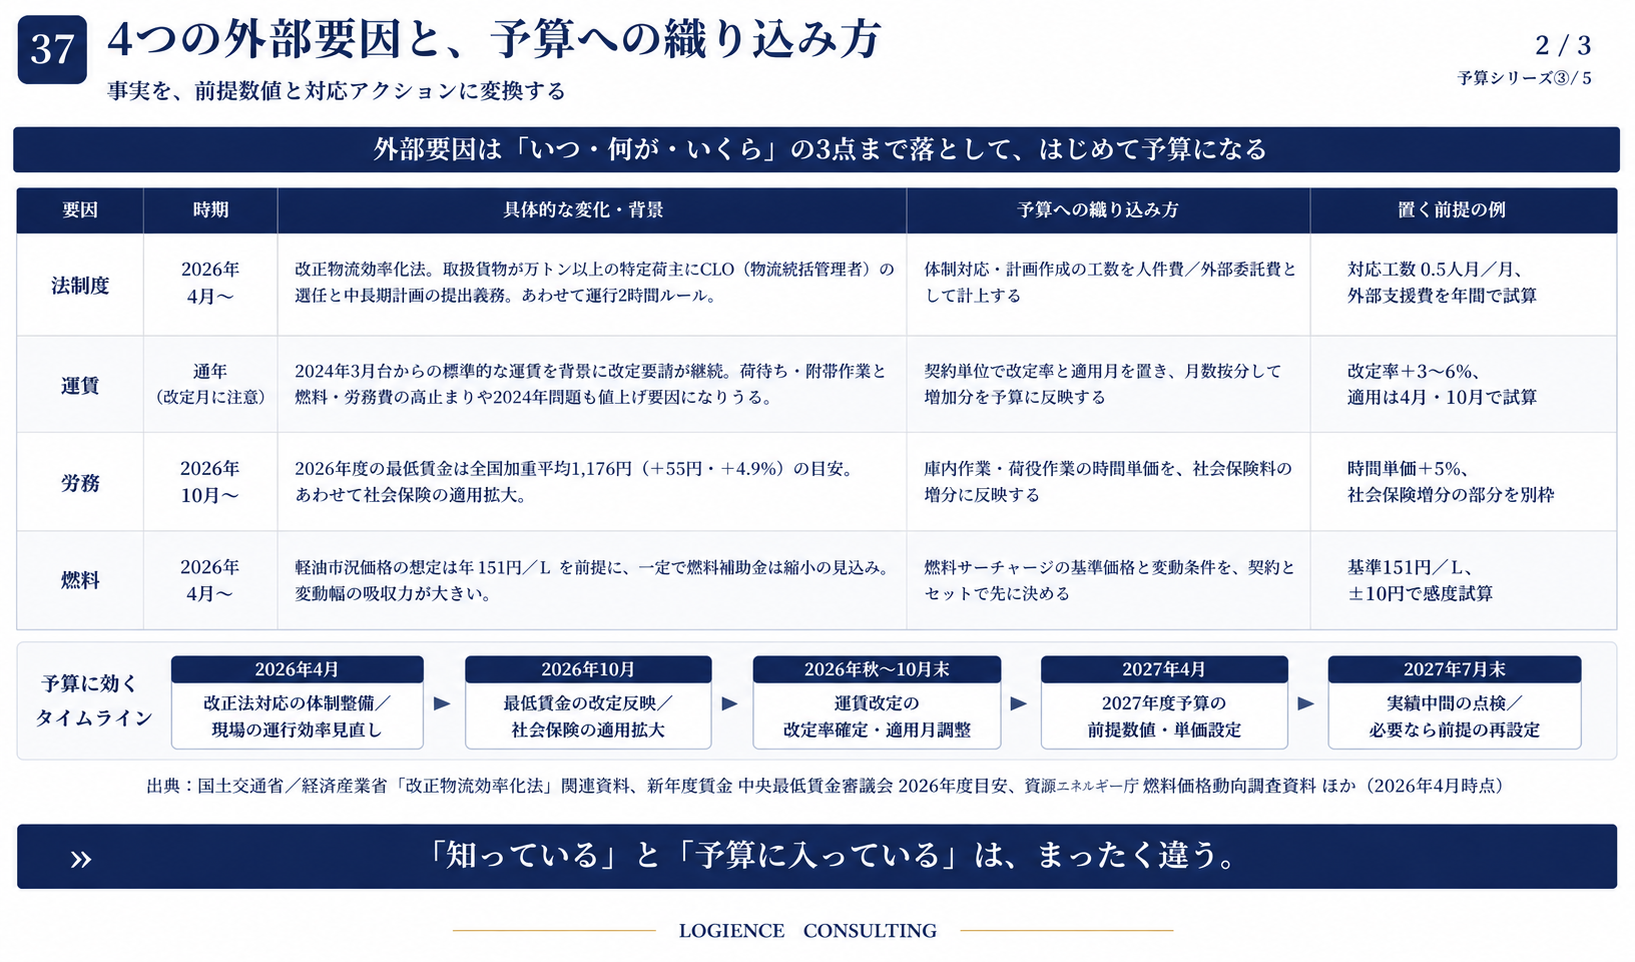
「法制度」「運賃」「労務」「燃料」
この4つの変化を、あらかじめ予算の前提条件として織り込んでおくことが重要です。
1|法制度の変化を「対応コスト」として捉える
物流を取り巻く法制度の変化によって、企業側にも新たな対応が求められています。
ここで注意したいのは、法改正を単に「知っている」だけで終わらせないことです。
社内体制の整備、データ収集、システム対応、管理業務などが発生すれば、それらはすべて実務上のコストにつながります。
そのため、
法制度の変化によって、何の業務が増え、どの程度のコストが発生するのか。
ここまで整理したうえで、予算へ反映することが重要です。
2|運賃改定を「一律○%アップ」で考えない
物流事業者からの運賃改定要請も、2027年度予算では無視できない要素です。
ただし、
「来期は運賃が○%上がるだろう」
と一律の上昇率を設定するだけでは、実態に合った予算にはなりません。
輸送距離や車格、配送エリア、荷待ち・荷役時間、配送条件などによって、運賃への影響は異なります。
だからこそ、
どの路線で?
どの拠点で?
どの取引条件で?
どの程度上昇する可能性があるのか?
まで分解して考える必要があります。
運賃改定を発生後の「特殊要因」として処理するのではなく、あらかじめ変動する前提として予算に組み込むことがポイントです。
3|労務費の上昇を物流費の前提に置く
人件費の上昇も、今後の物流コストを考えるうえで重要な要素です。
ドライバーや倉庫作業員、荷役スタッフなどの人件費が上昇すれば、その影響は輸配送費だけでなく、荷役費・保管費などにも波及する可能性があります。
つまり、
「現在の物流単価が、そのまま来年度も続く」ことを前提にしない。
という考え方が必要です。
労務費の変化が「どの費目」に「どの程度」影響する可能性があるのかを整理し、予算に織り込んでおくことが重要です。
4|燃料価格は「予測する」のではなく「幅を持たせる」
燃料価格は変動が大きく、正確に予測することが難しい項目です。
しかし、
「読めないから予算に入れない」
では、価格が大きく変動したときに対応できません。
重要なのは、1つの価格を正確に当てることではなく、
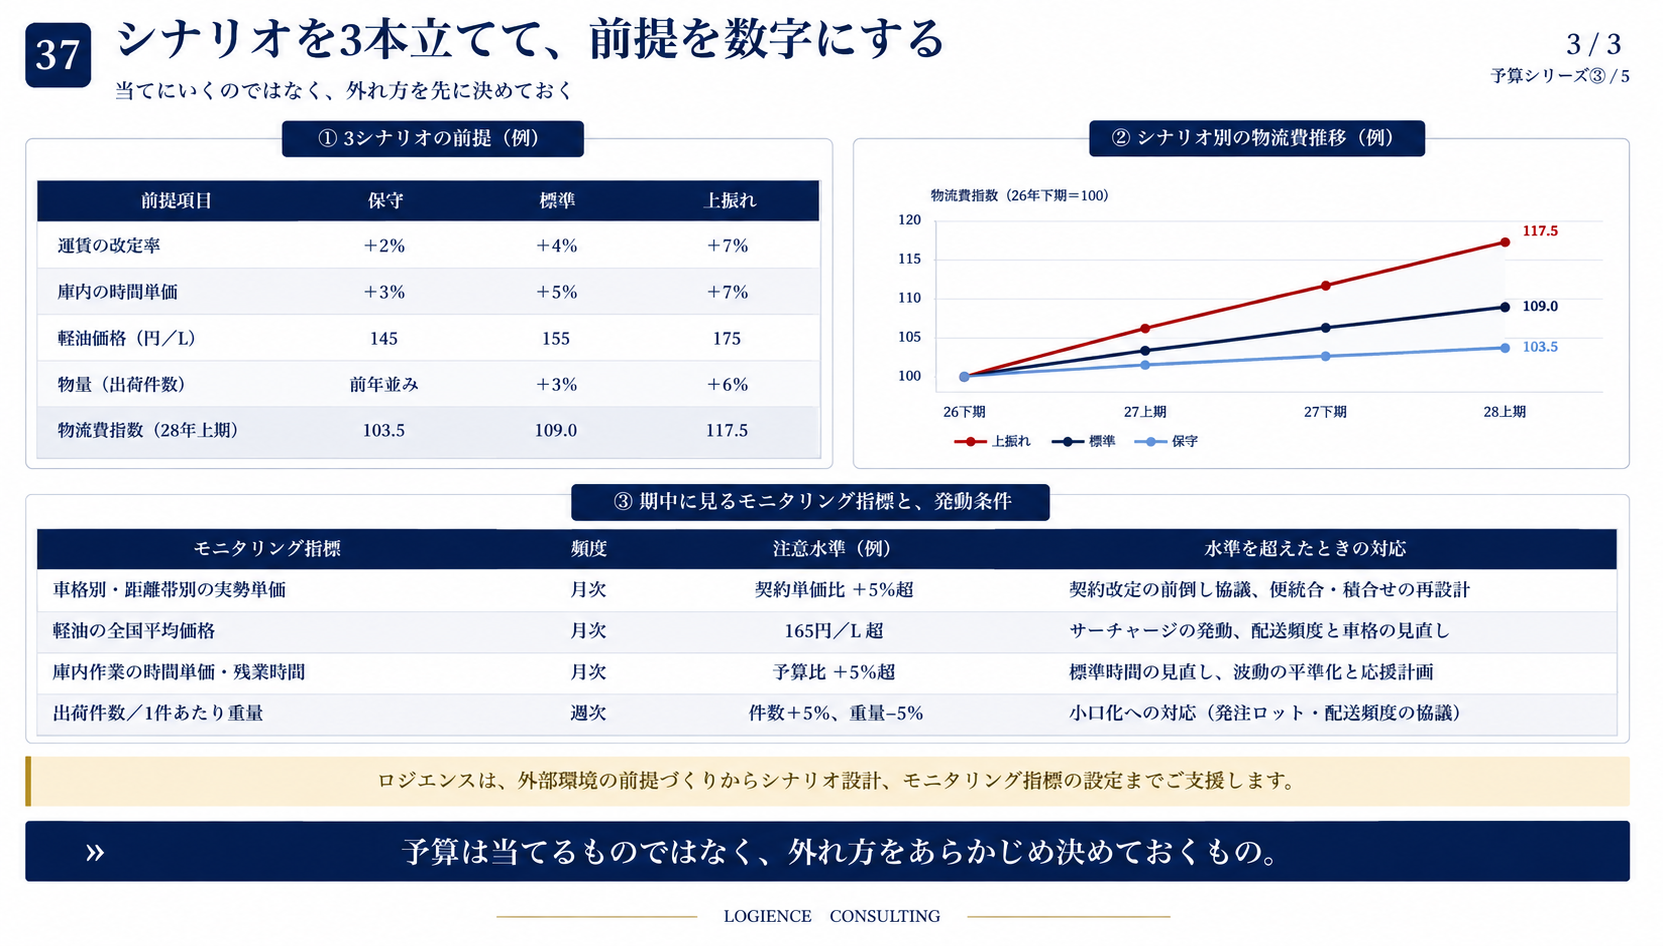
燃料価格が○%変動したら、物流費はいくら動くのか?
という感度を把握しておくことです。
基準となる燃料価格を設定し、「上振れ」「標準」「下振れ」といった複数のシナリオを持っておけば、期中に価格が変動した際にも対応しやすくなります。
「知っている」から「予算に入っている」へ
法改正がある。
運賃が上がる可能性がある。
人件費も上昇している。
燃料価格も変動する。
こうした情報そのものは、多くの企業が把握しています。
しかし、本当に重要なのは、
「知っている」ことではなく、「予算に数字として入っている」ことです。
前提条件を設定していなければ、実際にコストが上昇した時点で、すべて「想定外の予算超過」として扱うことになります。
一方、あらかじめ外部変化を予算の前提として設定しておけば、一定範囲の変動を**「想定内」**として管理できます。
2027年度予算は「前提を置く」ところから始める
物流予算の精度を高めるためには、前年実績だけを見るのではなく、これから物流費を動かす要因を先に整理することが重要です。
2027年度予算では、少なくとも次の4点を確認しておきましょう。
法制度|何が変わり、どんな対応コストが発生するのか
運賃|どの路線・条件で、どの程度変動するのか
労務|人件費上昇が、どの費目に波及するのか
燃料|価格変動によって、物流費がいくら動くのか
そして、それぞれについて、
「何が変わるのか」→「いつ変わるのか」→「どの費目に影響するのか」→「金額はいくら動くのか」
まで落とし込む。
これが、外部環境の変化に強い物流予算をつくるための基本です。
関連記事
- 33.物流KPIは「見る」だけでは変わらない|意思決定と行動につなげるKPI設計
- 35.下期物流予算は「積み上げ」で終わらせない|変動要因から物流費を再設計する
- 36.物流費予算は「率」で置かない|単価・物量・条件から積み上げる予算設計
物流改善をご検討の方へ
物流コストや配送網の見直し、4PL導入、物流DXなどでお悩みの方は、ロジエンスコンサルティングへご相談下さい。現状分析から改善施策の立案・実行まで一貫してご支援します。